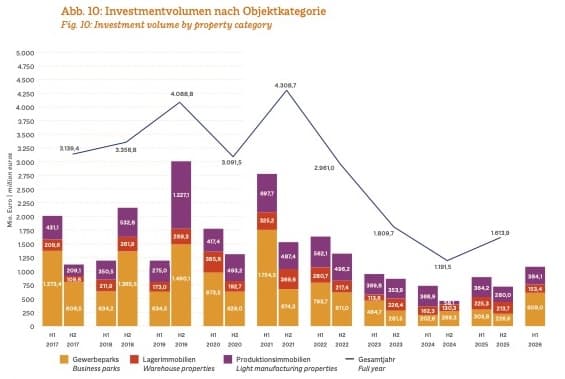


Der deutsche Markt für Light Industrial-Immobilien ist mit deutlich mehr Aktivität in das Jahr 2026 gestartet. Das Investmentvolumen stieg gegenüber dem zweiten Halbjahr 2025 um knapp 59 Prozent auf rund 1,15 Mrd. Euro und überschritt damit erstmals seit dem zweiten Halbjahr 2022 wieder innerhalb eines Halbjahres die Milliardenmarke. Gleichzeitig legte der Flächenumsatz um 30 Prozent auf rund 1,68 Mio. qm zu. Die höhere Marktaktivität verteilt sich dabei auf mehrere Regionen und Objektkategorien. Das sind zentrale Ergebnisse des 25. Marktberichts der INITIATIVE LIGHT INDUSTRIAL.
„Die höhere Aktivität auf beiden Marktseiten ist ein positives Signal. Besonders wichtig ist, dass die Belebung nicht allein von einer Objektkategorie oder einer einzelnen Region getragen wird. Gleichzeitig bleibt der Markt selektiv: Investoren und Nutzer schauen weiterhin sehr genau auf Standort, Qualität und Nutzungskonzept. Von einer durchgängigen Aufwärtsbewegung zu sprechen, wäre deshalb noch zu früh“, sagt Alexander Fieback, Teamlead Büro- und Gewerbeimmobilien bei bulwiengesa.
Gewerbeparks treiben den Investmentmarkt
Besonders deutlich zeigt sich die Belebung bei Gewerbeparks. Mit einem Transaktionsvolumen von rund 609 Mio. Euro entfielen 53 Prozent des gesamten Investmentvolumens auf diese Objektkategorie. Gegenüber dem zweiten Halbjahr 2025 hat sich das Volumen damit mehr als verdoppelt. Produktionsimmobilien folgten mit rund 384 Mio. Euro beziehungsweise 34 Prozent, Lagerimmobilien mit rund 153 Mio. Euro beziehungsweise 13 Prozent. Zu den größeren Transaktionen zählten unter anderem die Berlin Decks, der Business Campus Kiel sowie ein Gewerbepark in Fulda.
Die gestiegene Transaktionsbereitschaft setzt die bereits 2025 erkennbare Erholung fort. Eine nachhaltige Aufwärtsbewegung lässt sich aus dem Halbjahresergebnis allerdings noch nicht ableiten. Größere Einzeltransaktionen beeinflussen das Marktgeschehen weiterhin maßgeblich, Portfoliotransaktionen spielen dagegen eine untergeordnete Rolle.
Auf Käuferseite blieben Asset- und Fondsmanager sowie Private-Equity-Gesellschaften mit rund 333,8 Mio. Euro die aktivste Akteursgruppe. Gleichzeitig wird der Markt weiterhin stark von heimischem Kapital geprägt: Rund 64 Prozent des Ankaufsvolumens entfielen auf deutsche Käufer, weitere 28 Prozent auf europäische Investoren.
Flächenumsatz steigt in allen drei Segmenten
Auch auf Nutzerseite nahm die Aktivität spürbar zu. Der Flächenumsatz erreichte im ersten Halbjahr rund 1,68 Mio. qm und lag damit 30 Prozent über dem zweiten Halbjahr 2025. Produktionsimmobilien blieben mit rund 811.000 qm und einem Anteil von 48 Prozent das stärkste Segment. Besonders dynamisch entwickelte sich jedoch die Nachfrage nach Lagerimmobilien: Ihr Flächenumsatz stieg um knapp 54 Prozent auf rund 543.000 qm. Gewerbeparks legten um knapp 37 Prozent auf rund 325.800 qm zu.
Dabei gewinnen größere Nutzerentscheidungen wieder an Bedeutung. Abschlüsse ab 10.000 qm standen für rund 39 Prozent des gesamten Flächenumsatzes, knapp 16 Prozentpunkte mehr als im vorherigen Halbjahr. Vermietungen und Eigennutzungen hielten sich nahezu die Waage: Rund 49 Prozent des Umsatzes entfielen auf Vermietungen, 51 Prozent auf Eigennutzungen.
Das Verarbeitende Gewerbe blieb mit einem Anteil von rund 56 Prozent die mit Abstand wichtigste Nachfragegruppe. Gleichzeitig gewann der Bereich Logistik und Transport an Bedeutung: Sein Anteil stieg von 8 auf rund 15 Prozent. Damit verbreitert sich die Nachfrage, bleibt aber klar industriell geprägt.
Marktaktivität verteilt sich regional breiter
Die höhere Marktaktivität verteilt sich auf mehrere etablierte Industrie- und Wirtschaftsstandorte. Sowohl beim Flächenumsatz als auch am Investmentmarkt verteilte sich das Geschehen im ersten Halbjahr regional breiter. Die Region Süd blieb mit rund 376.400 qm der umsatzstärkste Flächenmarkt. Deutliche Zuwächse verzeichneten unter anderem die Region Nord sowie Berlin und Umland.
Auch beim Investmentvolumen behauptete die Region Süd mit rund 259,5 Mio. Euro ihre Spitzenposition. Berlin und Umland folgten mit rund 214,8 Mio. Euro vor der Region Nord mit rund 187,1 Mio. Euro. Etablierte Industrie- und Wirtschaftsstandorte bleiben damit der Schwerpunkt des Investmentgeschehens.
Mieten stabil, Renditen mit leichter Anpassung
Trotz der gestiegenen Marktaktivität bewegen sich die Mietpreise weitgehend seitwärts. Bei Produktionsflächen blieb die Spitzenmiete mit 13,90 Euro/qm ebenso unverändert wie die Durchschnittsmiete von 7,20 Euro/qm. Leichte Zuwächse zeigen sich vor allem bei hochwertigen Flex Spaces: Hier stieg die Spitzenmiete um 0,10 Euro auf 21,10 Euro/qm.
Bei den Renditen kam es dagegen zu leichten Aufwärtsbewegungen. Die Spitzenrendite stieg bei Gewerbeparks auf 5,3 Prozent, bei Lagerimmobilien auf 5,2 Prozent und bei hochwertigen Produktionsimmobilien auf 6,2 Prozent. Die Veränderungen bleiben damit überschaubar und sprechen eher für eine moderate Anpassung als für eine erneute umfassende Preiskorrektur. Objektqualität, Lage und Nutzungsflexibilität bleiben entscheidend für die Bewertung.
Bautätigkeit bleibt auf hohem Niveau
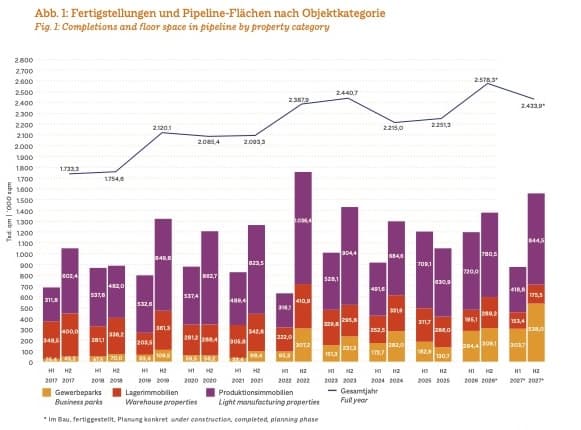
Mit rund 1,2 Mio. qm lag das Fertigstellungsvolumen im ersten Halbjahr 2026 rund 14,5 Prozent über dem zweiten Halbjahr 2025. Produktionsimmobilien dominierten mit 720.000 qm beziehungsweise rund 60 Prozent der Fertigstellungen. Besonders stark legten Gewerbeparks zu: Mit rund 284.400 qm hat sich ihr Fertigstellungsvolumen gegenüber dem Vorhalbjahr mehr als verdoppelt.
Auch die Projektpipeline für das zweite Halbjahr 2026 und 2027 ist gut gefüllt. Bauverzögerungen, schwierige Finanzierungsbedingungen und veränderte Marktbedingungen bleiben jedoch Unsicherheitsfaktoren für die tatsächliche Realisierung der Projekte.
Ansprechpartner: Daniel Sopka, daniel.sopka@bulwiengesa.de und Alexander Fieback, alexander.fieback@bulwiengesa.de
Den 25. Marktbericht der INITIATIVE LIGHT INDUSTRIAL können Sie hier herunterladen: https://www.bulwiengesa.de/initiative_light_industrial/