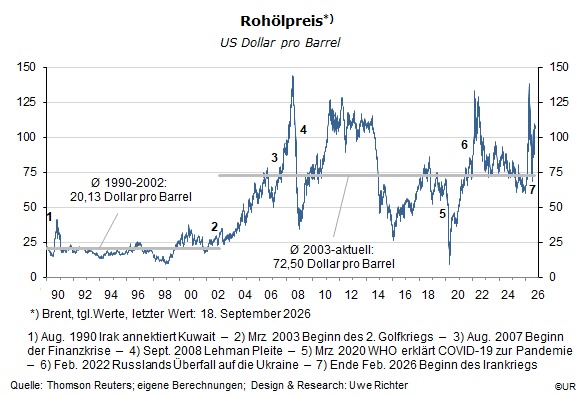
In den eineinhalb Dekaden bis zum Jahr 2002 lag der Ölpreis für die Sorte Brent im Durchschnitt einigermaßen stabil bei rund 20 Dollar. Danach begab er sich auf eine wilde Fahrt, mit mehreren großen Ausschlägen, von etwa 25 bis 130 Dollar und einem Mittelwert von rund 73 Dollar, getrieben von Kriegen im Nahen Osten und in der Ukraine, der Corona-Pandemie und der globalen Finanzkrise der Jahre 2007/2008. Euphorie und Panik wechselten sich bis zuletzt ab. Zu Beginn dieses Jahres betrug der Weltmarktpreis etwa 60 Dollar, was aus historischer Sicht bereits sehr hoch war, aktuell hat er 103 Dollar erreicht. Einen klaren Trend gibt es nicht.
Aus ökonomischer Sicht dürften 20 Dollar auf den ersten Blick so etwas wie der „Gleichgewichtspreis“ sein, ein Preis, bei dem sich Angebot und Nachfrage die meiste Zeit treffen. Der heutige Preis von 103 Dollar pro Fass wäre daher weit oberhalb seines „normalen“ Niveaus. Die Frage ist, ob er sich wieder dorthin begibt, wenn eines Tages im Nahen Osten Frieden einkehrt und in den Vereinigten Staaten eine weniger erratische Regierung an die Macht kommt.
Vielleicht gibt es aber grundsätzlich keinen Gleichgewichtspreis – die einzig mögliche Aussage kann nur sein, ob Erdöl gerade teuer oder billig ist. Es ist ziemlich teuer im Vergleich zu den Preisen der letzten Jahrzehnte, und extrem teuer im Vergleich zu den Werten der fünfziger und sechziger Jahre, als am Weltmarkt 2 bis 3 Dollar pro Fass normal waren. Erdöl ist eine knappe Ressource, die sich nicht mehr vermehrt, während die Nachfrage bisher Jahr für Jahr zunimmt.
In der Zwischenzeit bedeuten die hohen Ölpreise für Länder, die netto Erdöl importieren müssen, dass ihre Realeinkommen schrumpfen oder langsamer zunehmen als in der Vergangenheit – die Einfuhrpreise steigen stärker als die Ausfuhrpreise. Haushalte und Unternehmen müssen ihre Ausgaben einschränken oder können sie nicht so erhöhen wie gewohnt. Je größer die Abhängigkeit von Ölimporten, desto mehr leidet die Konjunktur unter diesem sogenannten terms-of-trade-Effekt.
Da es sich global gesehen um ein Nullsummenspiel handelt, sind die Nettoexporteure von Erdöl (und Erdgas) die großen Gewinner, vor allem die USA, der Iran und die übrigen Länder rund um den persischen Golf, Nigeria, Venezuela, Norwegen und nicht zuletzt Russland. Die internationale Einkommensverteilung hat sich deutlich geändert, vor allem zulasten der Europäischen Union und aller übrigen Länder, die netto Erdöl importieren müssen.
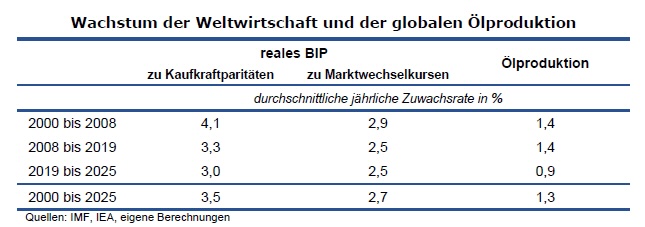
Ein anderer Effekt: Wenn die relativen Preise für fossile Brennstoffe steigen, sind das natürlich gute Nachrichten für alle, die befürchten, dass sich die Erde zu stark erhitzt. Schließlich ist der Anstieg der CO2-Emissionen eine unmittelbare Folge davon, dass immer mehr Öl und Gas verbrannt wird. Da ist noch kein Ende abzusehen. Seit einiger Zeit gilt die Faustformel: das reale BIP der Welt nimmt (auf der Basis von Kaufkraftparitäten) vergleichsweise stetig um gut 3 Prozent pro Jahr zu, die Förderung von Erdöl nicht weniger stetig um fast 1,5 Prozent.
Das Ziel muss aber sein, die Emission von Treibhausgasen zu reduzieren. Ohne noch höhere Preise wird es nicht gehen. Das sozialverträglich hinzukriegen wird eine der großen Herausforderungen der Wirtschaftspolitik sein.
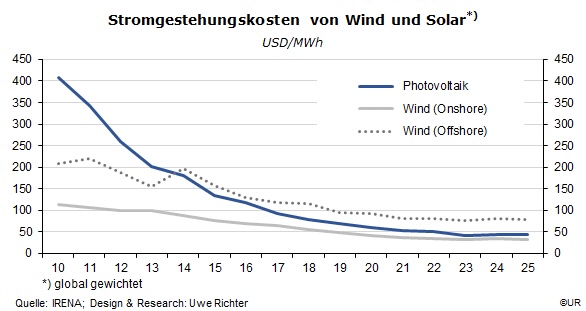
Hoffnung macht die Tatsache, dass sich die Weltwirtschaft zunehmend elektrifiziert und dass Strom aus alternativen, umweltfreundlichen Quellen sowohl relativ zu fossilen Energieträgern als auch absolut immer kostengünstiger produziert wird. Die Kosten für „grünen“ Strom liegen inzwischen auch unter denen von Atomkraftwerken, einschließlich solchen, die schon weitgehend abgeschrieben sind.
Zunächst aber ist leider davon auszugehen, dass sich das Klima für Jahrzehnte weiter verschlechtert
Was also? Ist Erdöl teuer oder nicht?
In den vergangenen Jahren waren politische Ereignisse die wichtigste Determinante. Wenn sich die Kriege in Nahost und in der Ukraine fortsetzen und intensivieren sollten, dürften die Lieferketten reißen, so dass selbst eine Verdopplung der Preise vorstellbar ist. Andererseits könnte sich das Klima so verschlechtern, dass selbst hartgesottene Verfechter fossiler Brennstoffe wie die Amerikaner und Russen auf die Bremse treten müssen und nicht umhinkommen, die Abgaben und Steuern auf Erdöl und Erdgas wirksam zu erhöhen und die Elektro-Infrastruktur auszubauen. Verbrennerverbote könnten hinzukommen. Beides würde die Nachfrage und damit die Preise am Weltmarkt senken. Längerfristig dürfte die Nachfrage nach Erdöl und Gas zudem durch unschlagbar niedrige „grüne“ Energiekosten und den Umstieg auf „grünen“ Wasserstoff zurückgehen.
Es fragt sich außerdem, ob es demnächst zu einem sogenannten Minsky-Moment kommen könnte: Wenn die Erdölpreise eine Zeitlang stark gestiegen sind (wie zuletzt), dürfte irgendwann ein Punkt erreicht sein, an dem die Dynamik an ihr natürliches Ende kommt, wo weitere nennenswerte Preiserhöhungen unwahrscheinlicher werden – weil beispielsweise die Zentralbanken aus Sorge vor noch höheren Inflationsraten die Zinsen erhöhen und es grundsätzlich auf Dauer kein unbegrenztes Wachstum geben kann. Das würde einen Umstieg auf Geldmarktpapiere und Bonds attraktiv machen, Gewinnmitnahmen am Erdölmarkt auslösen, vielleicht gefolgt von einer Panik und einem Crash. Ein erneuter Rückgang des Erdölpreises bis auf einen Wert in der Nachbarschaft von 20 Dollar wäre möglich.
Ich denke, dass kurzfristig aus politischen Gründen ein erneuter Anstieg des Erdölpreises nicht auszuschließen ist, dass aber auf längere Sicht aus den genannten Gründen ein deutlicher Rückgang vorprogrammiert ist.