

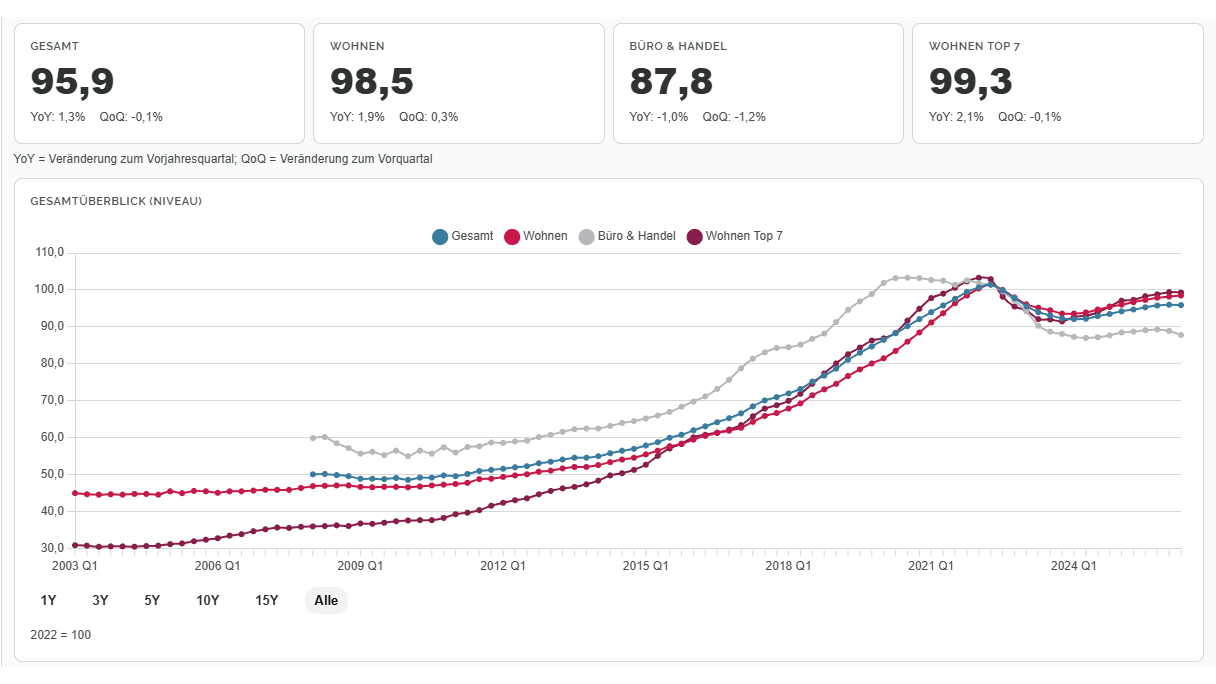
Die Immobilienpreise in Deutschland zeigten sich im dritten Quartal dieses Jahres insgesamt stabil: Gegenüber dem Vorjahresquartal legten sie gemäß Immobilienpreisindex des Verbands deutscher Pfandbriefbanken (vdp) leicht um 0,2 % zu. Im Vergleich zum direkten Vorquartal gaben die Immobilienpreise dagegen in Summe um 0,2 % nach. Die Entwicklung war dabei von einem spürbaren Auseinanderdriften der Wohn- und Büroimmobilienpreise geprägt.
Während die Wohnimmobilienpreise im Jahresvergleich noch ein Wachstum in Höhe von 1,0 % aufwiesen, war im Quartalsvergleich eine Seitwärtsbewegung zu verzeichnen (-0,1 %). Die Preise für Einzelhandelsobjekte zeigten sich sowohl in den vergangenen zwölf (0,0 %) als auch in den vergangenen drei Monaten (+0,1 %) stabil. Büroimmobilien dagegen vergünstigten sich im dritten Quartal dieses Jahres um 3,9 % auf Jahressicht und um 1,0 % auf Quartalssicht.
Die dem vdp-Index zugrunde liegenden Daten werden seit 2010 von vdpResearch erhoben und decken die Preisentwicklung auf dem gesamten deutschen Markt für Wohn-, Büro- und Einzelhandelsimmobilien ab, die von Banken finanziert werden. Grundlage ist die Auswertung echter Immobilientransaktionsdaten von mehr als 700 Kreditinstituten – damit hebt sich der vdp-Index von vielen anderen Preisindizes ab. Als Folge einer neuen Kooperation von vdpResearch und Deutscher Bundesbank erfolgte für einige Teil-Indizes zu Beginn dieses Jahres eine Anpassung der Index-Methodik. Als neues Basisjahr (Indexwert = 100) wurde 2022 definiert. Die historischen Daten wurden der neuen Methodik angepasst.
„Die Wohnimmobilienpreise werden von der weiterhin bestehenden Übernachfrage nach Wohnraum gestützt.“
Jens Tolckmitt, vdp-Hauptgeschäftsführer
„Die aktuellen Rahmenbedingungen an den Immobilienmärkten, darunter die seit Jahresbeginn deutlich gestiegenen Finanzierungskosten, erschweren Immobilieninvestments insgesamt und lassen vor allem die Preise für Büros sinken“, erläuterte vdp-Hauptgeschäftsführer Jens Tolckmitt. Die Wohnimmobilienpreise dagegen würden von der weiterhin bestehenden Übernachfrage nach Wohnraum gestützt.
Wohnimmobilien: Preise für selbst genutztes Wohneigentum sind Treiber
Der Preisanstieg bei Wohnimmobilien wurde vom selbst genutzten Wohneigentum getragen, dessen Preis sich insgesamt um 1,4 % gegenüber dem dritten Quartal 2025 erhöhte. Dabei verteuerten sich Einfamilienhäuser um 1,3 % sowie Eigentumswohnungen um 2,3 %. Die Preise für Mehrfamilienhäuser erhöhten sich im Berichtszeitraum um 0,5 % gegenüber dem Vorjahresquartal. Im Vergleich zum zweiten Quartal dieses Jahres ergab sich in den betrachteten Wohnimmobiliensegmenten nahezu keine Preisveränderung.
Auf dem Mietmarkt spitzte sich die Lage im Berichtsquartal weiter zu: Bedingt durch den erheblichen Mangel an Wohnraum stiegen die Neuvertragsmieten bei Mietwohnungen weiter dynamisch – um 3,5 % gegenüber dem dritten Quartal 2025. Da der Mietanstieg damit deutlich höher ausfiel als der Preisanstieg bei Mehrfamilienhäusern, erhöhten sich die Renditen, gemessen am vdp-Index für Liegenschaftszinsen, im Betrachtungszeitraum spürbar (+2,9 %).
„Deutschland braucht mehr Wohnraum, verlässliche Finanzierungsbedingungen und Investitionssicherheit – keine ideologischen Experimente auf Kosten der Wohnungssuchenden.“
Jens Tolckmitt, vdp-Hauptgeschäftsführer
Die Situation am deutschen Wohnungsmarkt, insbesondere in den Metropolen, verschärfe sich immer weiter, so Tolckmitt. Vor diesem Hintergrund begrüße der vdp die mit dem Bau-Turbo und dem Gebäudetyp E verfolgten Ansätze der Bundesregierung, schnelleres und kostengünstigeres Bauen zu ermöglichen. Extrem schädlich sei dagegen die anhaltende Diskussion um die Vergesellschaftung von Mietwohnungsbeständen privater Unternehmen. Mit Blick auf die derzeit in Berlin auf Landesebene laufenden Koalitionsgespräche von Linken, Grünen und SPD warnte er: „Die Pläne der potenziellen Berliner Koalitionäre gefährden das Vertrauen in den Investitionsstandort Deutschland und in die Verlässlichkeit von Kreditsicherheiten. Schon die Diskussion führt zu Zurückhaltung bei Investitionen und Immobilienfinanzierungen. Deutschland braucht mehr Wohnraum, verlässliche Finanzierungsbedingungen und Investitionssicherheit – keine ideologischen Experimente auf Kosten der Wohnungssuchenden“, stellte Tolckmitt heraus.
Wohnen Top 7[1]: Preisauftrieb in Hamburg am stärksten
Verglichen mit dem gesamten Bundesgebiet entwickelten sich die Preise für Wohnimmobilien in den Top 7-Städten im Jahresvergleich etwas stärker positiv: Berlin, Düsseldorf, Frankfurt am Main, Hamburg, Köln, München und Stuttgart verzeichneten eine Preiszunahme um durchschnittlich 1,4 % gegenüber dem Vorjahresquartal. Dabei legten die Wohnimmobilienpreise in Hamburg am stärksten zu (2,4 %), gefolgt von Frankfurt am Main (1,6 %) und Köln (1,4 %). Lediglich für Stuttgart war ein Rückgang festzustellen (-0,5 %). Gegenüber dem zweiten Quartal dieses Jahres standen für alle sieben Metropolen negative Veränderungsraten zu Buche – zwischen -0,4 % (Düsseldorf) und -0,9 % (Stuttgart).
Das knappe Angebot an Wohnraum, das die Nachfrage bei weitem nicht decken kann, führte auch in den Top 7-Städten im dritten Quartal 2026 zu weiter anziehenden Mieten: um durchschnittlich 3,0 % im Jahresvergleich. Die Bandbreite reichte dabei von 1,4 % (Stuttgart) bis +4,1 % (Hamburg). Die Renditen, gemessen am vdp-Liegenschaftszinsenindex, stiegen in den Top 7-Städten im Durchschnitt um 1,5 % an.
Büro- und Handelsimmobilien: Büro-Renditen steigen um 6,7 %
Die Preisentwicklung auf dem Gewerbeimmobilienmarkt verlief im dritten Quartal 2026 uneinheitlich: Während Einzelhandelsimmobilien sowohl im Jahres- als auch im Quartalsvergleich ihre Preisniveaus hielten, gaben die Büroimmobilienpreise jeweils spürbar nach: um 3,9 % auf Jahressicht und um 1,0 % auf Quartalssicht.
Demgegenüber wiesen die Büro-Neuvertragsmieten mit 2,5 % einen weiteren spürbaren Anstieg gegenüber dem Vorjahreszeitraum auf. Auch Einzelhandelsobjekte verbuchten mit einem Mietwachstum von 1,7 % ein Plus. Basierend auf den Preis- und Mietentwicklungen legten die Renditen, gemessen am vdp-Liegenschaftszinssatzindex, um 6,7 % bei Büros und um 1,8 % bei Handelsimmobilien zu.
„Die Entwicklung der Büroimmobilienpreise spiegelt das gegenwärtig herausfordernde Umfeld wider.“
Jens Tolckmitt, vdp-Hauptgeschäftsführer
Die deutlich gestiegenen Finanzierungskosten belasteten derzeit sowohl den Wohn- als auch den Gewerbeimmobilienmarkt, erklärte Tolckmitt. Im Gewerbeimmobilienmarkt und hier aktuell insbesondere im Bürosegment wirken überdies die Umfeldfaktoren belastend: „Die Entwicklung der Büroimmobilienpreise spiegelt das gegenwärtig herausfordernde Umfeld wider. Neben geopolitischen Konflikten und der aktuellen Konjunkturschwäche hemmen strukturelle Veränderungen durch zum Beispiel Homeoffice weiterhin den Büromarkt.“ So bleibe die Flächennachfrage verhalten, während die Leerstände weiter stiegen. „Hinzu kommt: Das allgemeine Zinsumfeld führt auch auf Investorenseite zu höheren Renditeanforderungen.“ Der Mix all dieser Faktoren mache das Marktumfeld herausfordernd.
Für die einzelnen vdp-Immobilienpreisindizes stehen interaktive Grafiken sowie die Rohdaten auf https://www.vdpresearch.de/preisindizes/ bereit.
Über den vdp-Immobilienpreisindex
Der Verband deutscher Pfandbriefbanken (vdp) veröffentlicht vierteljährlich auf Basis stattgefundener Transaktionen Miet- und Preisindizes zur Entwicklung der Wohn- und Gewerbeimmobilienmärkte. Die Ermittlung der vdp-Index-Entwicklung erfolgt seit 2026 teilweise auf Basis einer angepassten Methodik, die von der Deutschen Bundesbank gemeinsam mit der vdp-Tochter vdpResearch entwickelt worden ist. Beide Organisationen veröffentlichen parallel neue, umfassende Indizes zu Gewerbeimmobilienpreisen in Deutschland. Diese neuen Indizes basieren auf der für regulatorische Zwecke bereits existierenden Marktschwankungsdatenbank und greifen auf die umfassende Transaktionsdatenbank der vdpResearch, in die Quartal für Quartal echte Verkaufsfälle (tatsächlich realisierte Kaufpreise und Mieten) von mehr als 700 Banken einfließen, sowie auf die Zentrale Immobilienmarktdatenbank der Sparkasse n-Finanzgruppe zurück.
Für die neuen Gewerbeimmobilienpreisindizes der Bundesbank werden die Preisentwicklungen für Mehrfamilienhäuser, Büro- und Einzelhandelsimmobilien für verschiedene regionale Abgrenzungen berechnet und zu einem Deutschland-Index aggregiert. Für Mehrfamilienhäuser wird zusätzlich noch ein separater Preisindex für die Top 7-Städte ermittelt. Startzeitpunkt ist rückblickend das erste Quartal 2013.
Sämtliche Indexdaten zu den einzelnen vdp-Immobilienpreisindizes (2003 - 2026) sind in interaktiven Grafiken und als Rohdaten unter https://www.vdpresearch.de/preisindizes/ verfügbar. Dort ist auch eine differenzierte Betrachtung der regionalen TOP 7-Wohnungsmärkte inkl. aller Teilsegmente (selbst genutztes Wohneigentum und Mehrfamilienhäuser) abrufbar.
[1] Die hier im Abschnitt „Top 7“ genannten Veränderungsraten basieren noch auf der früheren vdp-Index-Methodik. Sie unterscheiden sich temporär von den Werten, die der Top 7-Index der Deutschen Bundesbank ausweist. Spätestens zur ersten Index-Veröffentlichung im Jahr 2027 werden einheitliche Top 7-Werte berichtet