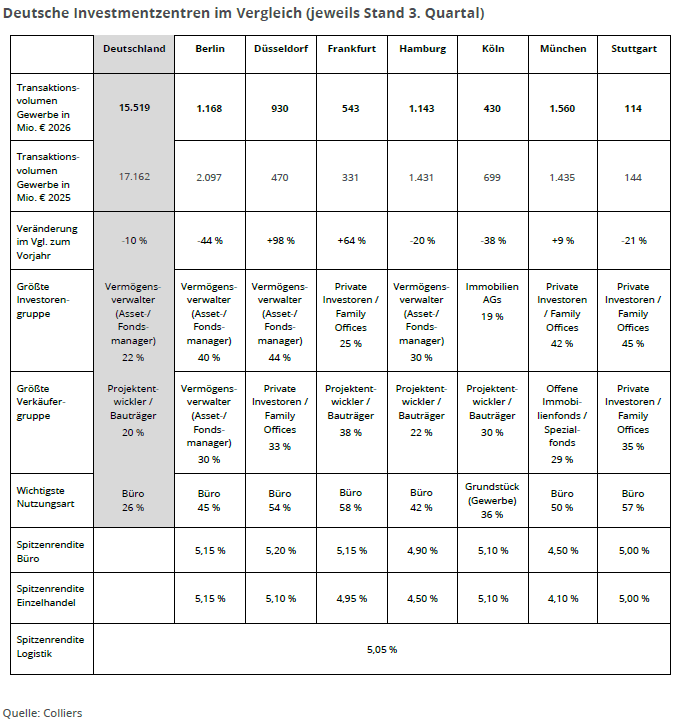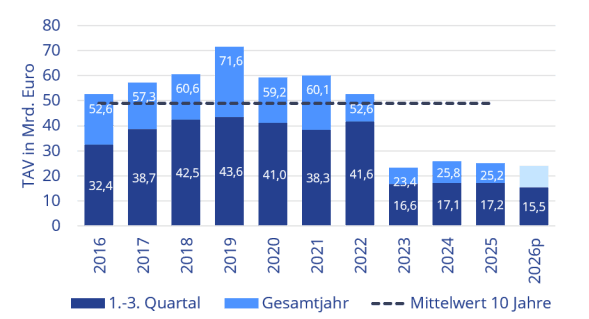
Der gestiegene Zinsdruck der letzten drei Monate sorgt endgültig dafür, dass 2026 nicht zum Jahr des erhofften Aufschwungs am Immobilieninvestmentmarkt wird. Nach Angaben von Colliers wurden in Deutschland in den ersten neun Monaten Immobilien im Wert von 21,6 Milliarden Euro gehandelt. Damit lag das Transaktionsvolumen am Investmentmarkt (Wohnen und Gewerbe) 9 Prozent unter dem Vorjahreswert. Auf das institutionelle Wohnsegment ab zehn Wohneinheiten entfielen rund 6,1 Milliarden Euro und damit 7 Prozent weniger als im Vorjahreszeitraum. Gewerbeimmobilien erzielten mit 15,5 Milliarden Euro etwa 10 Prozent weniger Umsatz als im Vergleichszeitraum 2025.
Nach elf Quartalen mit einem stabilen Transaktionsvolumen von jeweils rund 6 Milliarden Euro fiel das Dreimonatsergebnis zum zweiten Mal in Folge unter die Marke von 4,5 Milliarden Euro und erreichte im dritten Quartal lediglich 4,4 Milliarden Euro. Auch die Zahl der Transaktionen lag mit 226 unter dem Quartalsschnitt, der seit der drastischen Marktkorrektur Mitte 2023 rechnerisch bei 265 liegt. Die Durchschnittsgröße pro Abschluss verharrt knapp unter der 20-Millionen-Euro-Marke. Insgesamt zeigt sich erstmals seit der Marktstabilisierung Mitte 2023 wieder eine spürbare Abschwächung der Transaktionsaktivität.
Zins- und Finanzierungsumfeld über den Sommer deutlich angezogen
Die geopolitischen Spannungen und die damit verbundenen Unsicherheiten hinsichtlich Inflation, Staatsausgaben und Kapitalmarktrenditen erschweren derzeit die Kalkulation langfristiger Investmententscheidungen. Die Folgen sind längere Entscheidungsprozesse sowie höhere Anforderungen an Rendite und Risikoprämie.
Michael R. Baumann, Head of Capital Markets Germany bei Colliers, zu den Auswirkungen: „Kaufpreise für bereits im Transaktionsprozess befindliche Assets werden neu kalkuliert. Das verzögert Abschlüsse zusätzlich. Gleichzeitig beobachten wir, dass insbesondere bei institutionellen Bestandshaltern die Erkenntnis weiter zunimmt, Preisnachlässe und Wertkorrekturen akzeptieren zu müssen, um notwendige, liquiditätsstiftende Portfoliobereinigungen vornehmen zu können. Finanzierende Banken sind teilweise zu Haircuts bereit. Der Markt verfügt grundsätzlich über ausreichend investierbares Kapital. Der entscheidende Engpass bleibt aktuell die Preisfindung zwischen Käufern und Verkäufern.“ Darin sieht Baumann eine wesentliche Voraussetzung, die Investitionsbereitschaft derzeit aktiver Käufergruppen zu stärken. Insbesondere ausländische Kaufinteressenten bleiben angesichts der im internationalen Vergleich noch hohen Kaufpreise oft in Warteposition.
Spitzenrenditen reflektieren das veränderte Finanzierungsumfeld
Tatsächlich setzte sich der Trend zu steigenden Spitzenrenditen unter dem Einfluss gestiegener Preissensitivität und höherer Finanzierungskosten weiter fort. Das trifft auch auf alle sieben Investmentzentren zu. Mit Ausnahme von München und Hamburg, wo eigenkapitalstarke Investoren Trophy-Assets für Faktoren über dem 20-Fachen erwerben, sind die Renditen für Core-Objekte in den Bestlagen der übrigen Top-7-Metropolen mittlerweile bei über 5 Prozent einzuordnen. Abseits des Spitzensegmentes ist in allen Lage- und Risikoklassen mit noch größeren Renditeaufschlägen zu rechnen.
Francesca Boucard, Head of Market Intelligence & Foresight bei Colliers, bekräftigt die Bedeutung von Preiskorrekturen für ein Anziehen des Immobilienmarktes: „Das Umfeld extrem niedriger Zinsen dürfte auf absehbare Zeit die Ausnahme der Vergangenheit bleiben. Für Investoren bedeutet dies, dass Immobilien wieder stärker mit alternativen Anlageformen um Kapital konkurrieren. Bei Investitionsentscheidungen rücken deshalb die langfristige Ertragskraft, die Vermietungssicherheit und die Anpassungsfähigkeit einer Immobilie stärker in den Fokus als reine Wertsteigerungserwartungen.“
Wenige Großdeals, Marktgeschehen fokusssiert auf drei Schwerpunkte
Baumann bestätigt: „Das Anlegerinteresse fokussiert sich aktuell auf drei Schwerpunkte. Dazu gehören einerseits kleinere Core-Objekte in der Größenordnung zwischen 10 und 60 Millionen Euro, die weitestgehend mit Eigenkapital finanziert werden können. Andererseits werden langfristig vermietete oder aber kurzfristig wertsteigerungsfähige Objekte, deren Entwicklungspotenziale sich in einem realistischen Kaufpreis widerspiegeln, nachgefragt. Vor allem Büroimmobilien mit Umnutzungspotenzial und vergleichsweise geringen Kapitalwerten können erfolgreich platziert werden.“
Transaktionen ab 100 Millionen Euro und darüber sind hingegen rar. Auch in den vergangenen drei Monaten wurden nur sechs Abschlüsse in dieser Größenkategorie registriert. Die drei größten Käufe wurden für je rund 150 Millionen Euro getätigt. Dazu zählt unter anderem der Anteilserwerb des spanischen Vermögensverwalters Colonial SFL an einem von der Generali gehaltenen Fonds, der die beiden Berliner Prime-Büroobjekte LindenCorso und Atrium an der Friedrichstraße umfasst. Mit dem Verkauf des Münchener Objektes ARTrium an den perspektivischen Interimsnutzer, die Kreissparkasse München, für rund 100 Millionen Euro wurde ebenfalls wieder ein größeres Bürobjekt in den sieben Investmentzentren des Landes veräußert. Der Anteil der Top 7 am seit Jahresanfang registrierten Transaktionsvolumen bleibt angesichts der überschaubaren Zahl an Großabschlüssen mit 38 Prozent deutlich hinter dem langjährigen Schnitt von 50 Prozent zurück.
Ähnlich verhält es sich mit der Entwicklung bei Portfoliotransaktionen. Der Marktanteil von 22 Prozent wird überwiegend durch Paketverkäufe von mehreren größeren Industrie- und Logistikimmobilien, Gesundheits- und Sozialimmobilien sowie dem 200 Mio. € schweren Nahversorger-Portfolio Power Foods aus der ersten Jahreshälfte getragen.
Rückläufiges Transaktionsgeschehen trifft alle Nutzungsarten ähnlich
Das rückläufige Transaktionsgeschehen traf im Vorjahresvergleich die meisten Nutzungsarten mehr oder weniger gleich stark, an deren Rangfolge änderte sich daher wenig. Büroimmobilien liegen mit 26 Prozent Volumenanteil auf Platz 1 vor Industrie- und Logistikimmobilien mit 24 Prozent. Einzelhandelsimmobilien büßten in den ersten neun Monaten des Jahres mit rund 6 Prozentpunkten am stärksten ein und verzeichneten Ende September einen Marktanteil von 16 Prozent. Gesundheits- und Sozialimmobilien, die neben Pflegeheimen auch Kliniken, ambulante Gesundheitszentren, Ärztehäuser oder Kitas umfassen, etablieren sich mit 10 Prozent Marktanteil zunehmend als strategisch nachgefragte Nutzungsart. Investoren schätzen insbesondere die demografisch getriebene Nachfragedynamik sowie die vergleichsweise stabilen Cashflows des Segments. Das Hotelsegment steht aktuell stärker im Fokus von Betreibern als von Immobilieninvestoren, so dass trotz positiver Entwicklung des Marktumfeldes der Marktanteil auf 6 Prozent gesunken ist.
Ausblick: Dämfper im Erholungsprozess belasten Jahresendergebnis
Für das bevorstehende Abschlussquartal, das tendenziell am stärksten zum Jahresergebnis beiträgt, dämpft Baumann die Erwartungen hinsichtlich einer deutlichen Marktbelebung. „Die Marktaktivität bleibt grundsätzlich vorhanden, konzentriert sich angesichts der aktuellen Rahmenbedingungen jedoch auf ausgewählte Objekte und Strategien. Eine spürbare Ausweitung des Transaktionsvolumens ist daher kurzfristig nicht zu erwarten.“
Auch Boucard sieht eine Rückkehr des Investmentmarktes auf den Erholungspfad erst im Jahresverlauf 2027: „Dann sollte sich auch der allmähliche Konjunkturaufschwung, der von einer robusten Exportwirtschaft und in den vergangenen Monaten hochgefahrenen staatlichen Infrastruktur- und Verteidigungsausgaben getragen wird, stimulierend auf den Immobilienmarkt auswirken.“ Gemäß der Gemeinschaftsprognose Herbst 2026 führender deutscher Wirtschaftsforschungsinstitute belaufen sich die BIP-Prognosen nach einer deutlichen Aufwärtsrevision für 2026 im Durchschnitt auf 1,3 Prozent und 1,1 Prozent für 2027. Als Beleg für die Widerstandsfähigkeit der deutschen Wirtschaft dürfte dies ein wichtiger Impuls für eine anziehende Investitionsneigung sein. Erwartungsgemäß kommt eine solche Entwicklung erst mit mehreren Monaten Verzögerung am Immobilienmarkt an. Die Voraussetzungen für eine Markterholung entstehen bereits heute. Sobald sich Finanzierungskosten stabilisieren und die Konjunktur zusätzlich an Dynamik gewinnt, dürfte auch die Investitionsbereitschaft wieder breiter in den Markt zurückkehren.
Mit Blick auf das Gesamtjahr ist angesichts zweier transaktionsärmerer Quartale und der abwartenden Haltung der Käufer auf weiter sinkende Preise nunmehr ein Ergebnis realistisch, das wohl unter dem Vorjahresvolumen von 25 Milliarden Euro liegen wird.