Private Markets entdecken Structured Finance als Wachstumstechnologie. Fondsrisiken werden geratet, tranchiert und auf unterschiedliche Bilanzen zugeschnitten. Das mobilisiert neues Kapital – und wirft eine alte Frage neu auf: Wo endet Risikoverteilung und wo beginnt Risikoumbenennung?
Private Markets wachsen seit Jahren, indem immer mehr Kapital in Private Equity, Private Credit, Infrastruktur oder Secondaries fließt. Doch inzwischen zeichnet sich eine zweite Wachstumsstrategie ab.
Die nächste Wachstumsstufe der Private Markets entsteht nicht nur durch neue Assetklassen. Sie entsteht durch die industrielle Zerlegung bestehender Risiken in bilanzfähige Bausteine.
Wie schnell dieser Markt wächst, zeigen bereits die Zahlen einer einzigen Ratingagentur: KBRA. Zwischen 2018 und 2024 bewertete sie CFO-Emissionen mit einem Gesamtvolumen von 37,7 Milliarden Dollar. Allein bis September 2025 kamen weitere 16 Milliarden Dollar hinzu. Auch bei Direct-Lending-Rated-Note-Feedern erreichten die von KBRA gerateten Emissionen bis dahin mit 9 Milliarden Dollar einen neuen Höchststand. Und nicht nur das Volumen wächst: Rated Note Feeder werden zunehmend mit drei oder mehr Tranchen strukturiert; 2025 bewertete KBRA erstmals mehrere Strukturen mit vier Tranchen. (KBRA)
Erster Mechanismus: Regulatorische Übersetzung
Ein Versicherer kann direkt einen Anteil an einem Private-Market-Fonds halten. Er kann sein Exposure aber auch über einen Rated Note Feeder strukturieren und damit zumindest teilweise eine geratete Schuldverschreibung statt unmittelbar LP Equity halten.
Das kann einen erheblichen Unterschied machen. Der US-Investment-Consultant NEPC beschreibt Rated Note Feeder inzwischen als zunehmend verbreitet. Der praktische Grund: Ein klassischer Fondsanteil kann bei US-Versicherern je nach Unternehmen mit einer regulatorischen Kapitalbelastung von rund 30 bis 45 Prozent verbunden sein. Über einen Rated Note Feeder kann die gemischte Belastung je nach Struktur auf etwa 10 bis 20 Prozent sinken. Das gleiche Private-Market-Exposure beansprucht damit deutlich weniger regulatorisches Kapital. (NEPC)
Das Risiko ist damit nicht verschwunden. Aber es hat eine Form bekommen, die besser auf eine regulierte Bilanz passt.
Zweiter Mechanismus: Portionierung von Risiko
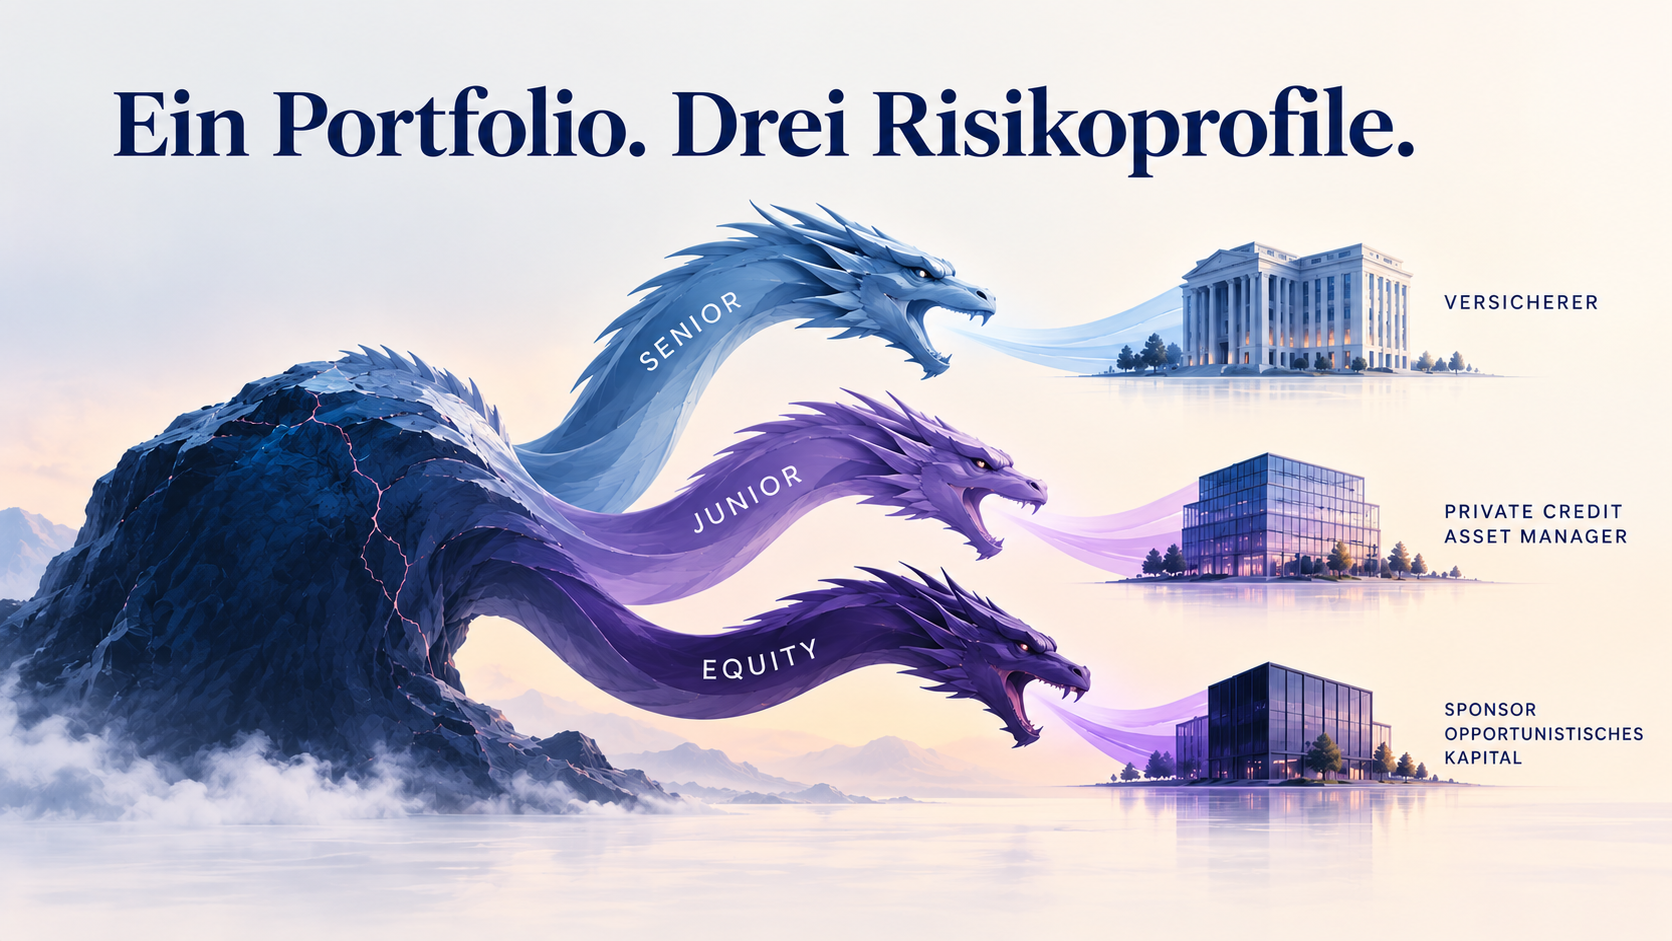
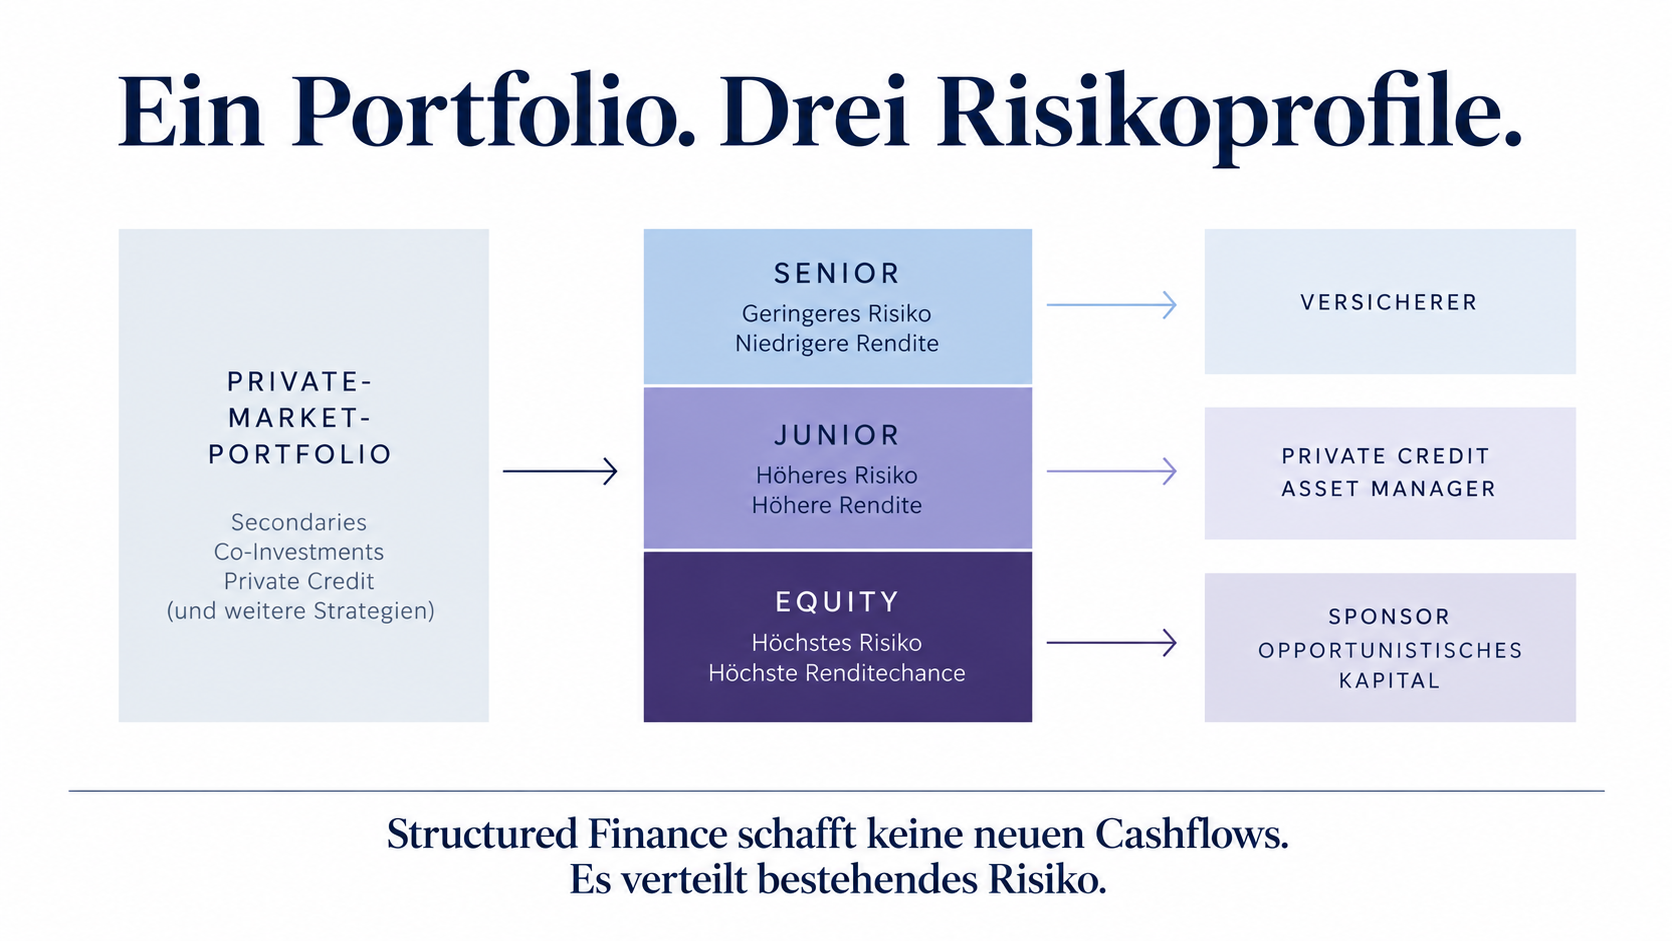
Ein CFO (Collateralized Fund Obligation) bündelt Private-Market-Exposures und finanziert dieses Portfolio über unterschiedliche Tranchen. Oben stehen geratete Senior Notes, darunter nachrangige Tranchen und schließlich Equity. Jede Schicht trägt einen anderen Teil des Risikos – und findet andere Käufer.
Wie konkret das inzwischen wird, zeigt Carlyle AlpInvest. Der 2025 aufgelegte CFO über 1,25 Milliarden Dollar bündelt breit diversifiziertes Private-Equity-Exposure über unterschiedliche Strategien, Regionen und Vintages – darunter Secondaries, Portfolio Finance und Co-Investments. Dieses bereits diversifizierte Portfolio wird anschließend ein zweites Mal zerlegt: nach Risiko. An der Transaktion beteiligten sich Versicherer, Asset Manager, Banken und Family Offices. (Carlyle)
Und AlpInvest ist kein Einzelfall. Franklin Templeton schloss im August 2026 seinen ersten CFO über 1,5 Milliarden Dollar – mit einem Portfolio aus Private-Equity-Secondaries und Continuation Vehicles sowie US-Middle-Market-Direct-Lending. Franklin bezeichnet die Struktur ausdrücklich als neuen Kapitalbeschaffungskanal für seine Private-Markets-Plattform. (Franklin Templeton)
Typischerweise kann etwa ein Versicherer das geratete Senior-Risiko kaufen. Nachrangige Tranchen und Equity sprechen Investoren an, die bewusst mehr Risiko gegen höhere Renditechancen übernehmen.
Aus demselben Private-Market-Portfolio entstehen so unterschiedliche Anlageprodukte für unterschiedliche Bilanzen.
Und die Technik wandert bereits weiter. Secondaries-Fonds beginnen, auch ihre NAV-Kredite in Senior- und Junior-Tranchen zu zerlegen. Der Senior-Teil kann an Versicherer gehen, der riskantere Junior-Teil etwa an Private-Credit-Fonds. Nach Angaben der Financial Times soll die Strukturierung die Kapitalkosten der Secondaries-Fonds senken und kann ihnen ermöglichen, mehr Fondsanteile zu erwerben oder Kapital an ihre eigenen Investoren zurückzugeben. CFO-Emissionen von Secondaries-Fonds stiegen nach KBRA-Daten von gut 400 Millionen Dollar 2021 auf 6,5 Milliarden Dollar 2025. (Financial Times)
Damit verändert sich die Wachstumslogik der Private Markets. Bislang bestand Skalierung vor allem darin, mehr Investoren für ein Asset zu finden.
Structured Finance ermöglicht zunehmend das Gegenteil:
Das Risiko wird so lange zerlegt, bis seine einzelnen Teile zu unterschiedlichen Investoren passen.
Dadurch wird nicht nur das Käuferuniversum größer. Wenn risikoärmeres Versicherungskapital Teile der Finanzierung günstiger übernehmen kann, sinken Kapitalkosten. Wenn zusätzliche Finanzierungskapazität entsteht, können Secondaries-Fonds mehr Assets kaufen.
Risikostrukturierung wird damit selbst zum Wachstumsmotor der Private Markets.
Wo endet Risikoverteilung – und wo beginnt Risikoumbenennung?
Doch genau hier beginnt die zweite Seite der Geschichte.
Denn unter diesen Strukturen liegen häufig bereits hoch verschuldete Buyout-Unternehmen. Darüber liegen Private-Equity-Fonds. Secondaries-Fonds kaufen deren Anteile. Diese wiederum finanzieren sich über NAV-Kredite oder CFOs. Und inzwischen wird auch diese Finanzierung nochmals in unterschiedliche Risikoschichten zerlegt.
Leverage auf Leverage – und darüber noch einmal eine Kapitalstruktur.
Das ist nicht per se problematisch. Im Gegenteil: Wenn ein Investor First Loss übernimmt, wird die Senior-Tranche tatsächlich sicherer. Unterschiedliche Risiken landen auf den Bilanzen, die sie tragen wollen und können.
Das ist Risikoverteilung.
Doch je mehr Schichten zwischen Investor und Underlying entstehen, desto wichtiger wird die Frage, wo Risikoverteilung endet – und Risikoumbenennung beginnt.
Eine eindrucksvolle Erinnerung an die Grenze dieser Technik liefert eine ihrer älteren Schwestern: die Verbriefung von Immobilienkrediten.
Beim Centre-Square-Bürokomplex in Philadelphia wurde 2020 ein Immobilienkredit über 368 Millionen Dollar in Form von Commercial Mortgage-Backed Securities (CMBS) verbrieft und in unterschiedliche Risikotranchen zerlegt. Die Immobilie war 2019 noch mit 471 Millionen Dollar bewertet worden. Nach dem Einbruch des Büromarktes und der Vermietungsquote wurde der Komplex nun gerichtlich genehmigt für nur noch 70 Millionen Dollar verkauft – rund 85 Prozent unter der damaligen Bewertung. Sämtliche sieben nachrangigen Tranchen werden voraussichtlich ausgelöscht; der Verlust erreicht sogar eine ursprünglich mit AAA geratete Tranche. (CRE Daily)
Das widerlegt die Logik der Tranchierung nicht. Solange nachrangige Schichten Verluste absorbieren, funktioniert sie genau wie vorgesehen. Es zeigt aber ihre Grenze.
📌 Fazit
- Die nächste Wachstumsgrenze liegt nicht allein darin, mehr Kapital für Private Markets zu gewinnen. Sie liegt darin, jedes Risiko auf die Bilanz zu bringen, die es am effizientesten tragen kann.
- Finanztechnik kann Cashflows aber lediglich priorisieren, Risiken verteilen und Kapitalkosten senken. Sie kann den Cashflow, der am Ende sämtliche Schichten bedienen muss, nicht vervielfachen.