Nach den am 10. Juli 2025 veröffentlichten Entwürfen der EIOPA zu den Level III – Änderungen der Implementing Technical Standards (IST) hat nun auch die EU-Kommission am 17. Juli 2025 ihre Vorschläge für geänderte Level II - Durchführungsbestimmungen zur Solvency II-Richtlinie zur Konsultation gestellt. Der nach Überarbeitung vorgelegte Entwurf zu den Level II – Durchführungsbestimmungen soll an die geänderte Solvency II-Richtlinie anpassen. Mit Veröffentlichung des Entwurfs hat eine siebenwöchige Konsultationsphase begonnen, die bis zum 5. September abzuschließen ist.
Recap: Was ist Solvency II?
Solvency II versteht sich als das europäisch harmonisierte Regelwerk für Versicherer. Damit ist es das Pendant zu Basel III für Kreditinstitute. Wie Basel III setzt auch Solvency II auf risikoorientierte, dreisäulige Aufsichtsarchitekturen mit Kapital-, Governance und Transparenzanforderungen:
- Quantitative Anforderungen: Mindestkapitalanforderungen von Versicherern
- Qualitative Anforderungen: Interne Kontrollen und Governance-Systeme
- Transparenz und Berichtspflichten
Recap: Was heißt hier bitte schön Level II?
Der von der EU-Kommission vorgelegte Entwurf betrifft die Level II zu Solvency. Aber was bedeutet überhaupt Level II? Ganz konkret: Das sind die Durchführungsbestimmungen zur Solvency II – Richtlinie. Berechnungsansätze der Solvency Capital Requirements (SCR), Anforderungen an Quantitative Reporting Templates (QRTs) und Bewertungsmethoden für Vermögenswerte und Verbindlichkeiten finden sich hier konkret niedergelegt. Mit anderen Worten: Um zu wissen, wie die wesentlichen Plichten der Versicherer nach der Solvency II-Richtlinie umzusetzen sind, schaut man hier rein. Dazu ein wenig Einordnungswissen:
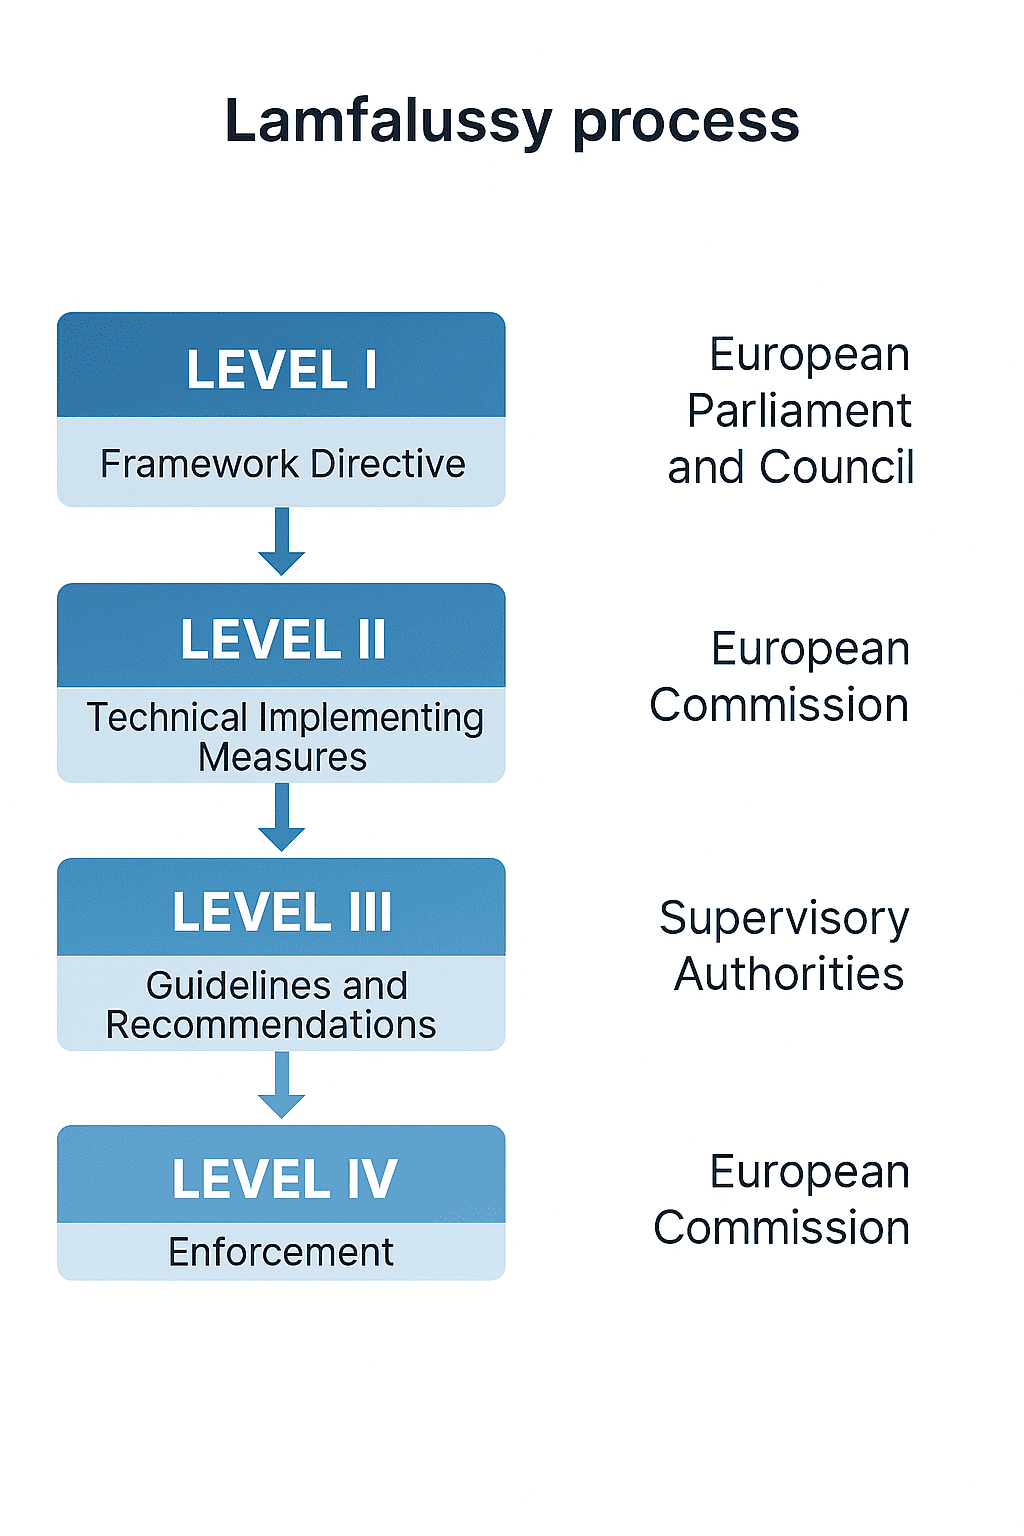
- Die Begriffe Level I, Level II und Level III stammen aus dem sogenannten „Lamfalussy Prozess“.
- Hierbei handelt es sich um ein vierstufiges Gesetzgebungsverfahren der EU, dass im Jahr 2001 in der EU speziell für den Wertpapiersektor entwickelt wurde. Weil dieses Verfahren ursprünglich auf einen Vorschlag des „Ausschusses der Weisen“ zurück geht, ist der Name dieses speziell im Finanzsektor angewendeten EU-Gesetzgebungsverfahrens untrennbar mit dem Namen des Vorsitzenden dieses Ausschusses verbunden. Und das war eben Baron Alexandre Lamfalussy.
- Level I („Richtlinie“) sagt was zu tun ist. Level II („Durchführungsbestimmungen“) sagt wie es zu tun ist. Level III („Aufsichtliche Koordinierung und Anwendung“) sagt wie es einheitlich in Europa getan werden soll. Und was ist mit Level IV? Ah, das ist eine dieser kleinen EU-Ironien: Es gibt zwar vier Stufen, aber nur drei „Level“. Die drei Level beziehen sich auf die Regelsetzung, wobei die vierte Stufe die Aufsicht und Durchsetzung darstellt.
Der Änderungsvorschlag der EU-Kommission betrifft ganz konkret Level II, also die Durchführungsbestimmungen, indem er für ELTIF und für Lower-Risk-Fonds einen direkten Bezug zur Solvency II Richtlinie auf Level I herstellt.
Warum ist ein Änderungsvorschlag der EU-Kommission zu Level II auf den Tisch gekommen?
Da die anwendungsbezogene Konkretisierung der Ziele und Vorgaben von der Solvency II-Richtlinie (2009138/EG) auf Level I durch die Durchführungsbestimmungen auf Level II erfolgt, ergaben sich seit ihrer erstmaligen Einführung immer wieder mal Überarbeitungsnotwendigkeiten. Dabei handelt es sich in der Regel um gezielte Anpassungen an Marktverhältnisse, neue aufsichtliche Erkenntnisse oder andere politische Initiativen. Und so ist es auch hier. Der neue Änderungsvorschlag der EU-Kommission zu den Durchführungsbestimmungen auf Level II soll einerseits an die geänderte Solvency II-Richtlinie auf Level I anpassen. Und andererseits formuliert die EU-Kommission ambitionierte Ziele in Form von weniger Regulierungsaufwand und mehr Wettbewerbsfähigkeit. Dahingehend ist die Reaktion des Gesamtverband der Versicherer (GDV) als indifferent zu bezeichnen, der im Änderungsvorschlag zu Level II „einen Schritt nach vorn“ und gleichzeitig auch „weiterhin Nachbesserungsbedarf“ erkennen will.
Von Fundamentalkritik der Verbände abgesehen: Was ist in der Tüte für die ELTIF und anderen sogenannten Lower Risk-Fonds?
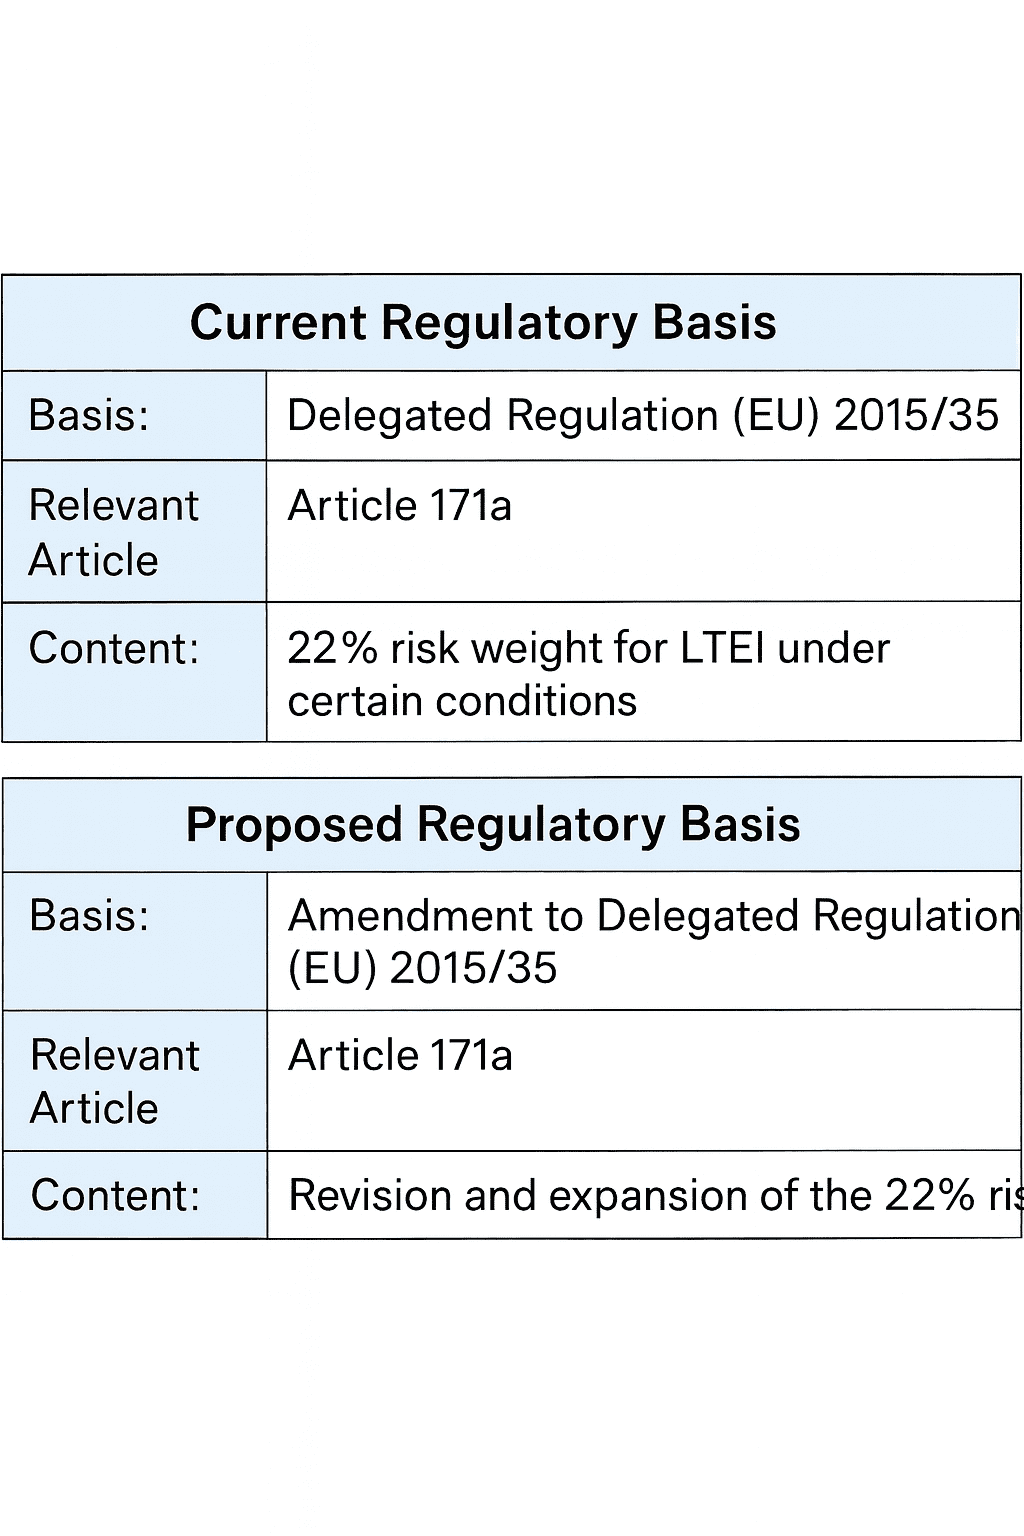
Der Vorschlag bewirkt in Artikel 171d (Neu) der Durchführungsbestimmungen auf Level II eine Zuordnung von ELTIF und Lower-Risk-Fonds zu Long-Term Equity Investments (LTEI).
Für ELTIF und Lower-Risk-Fonds ergibt sich eine regulatorische Begünstigung, wenn sie spezifische Voraussetzungen erfüllen. Hintergrund der Anpassung ist die erforderlich gewordene Bezugnahme auf Art. 105a Absatz 2 der Solvency II Richtlinie auf Level I, deren Vorschrift neu aufgenommen wurde. Diese genannte Fundstelle in Level I ermöglicht es, dass die Anwendung des LTEI-Moduls nicht auf die Ebene der Vermögensgegenstände des Fonds, sondern auf die Ebene des Fonds selbst zu beziehen ist. Damit sind in der Praxis für den Zweck der Anwendung des LTEI-Moduls deutliche Erleichterungen verbunden. Art. 171d (Neu) der Durchführungsbestimmungen auf Level II stellt explizit klar, dass von der verbesserten Anwendung von Art. 105 a Abs. 2 der Solvency-Richtlinie auf Level I die ELTIF und andere sogenannte Lower-Risk-Fonds profitieren. Das alles klingt recht technisch, und das ist es auch. Darum beginnen wir mit dem Begriffsverständnis am besten einfach von vorne, s.u.