Europas Logistikmieter verlangen zunehmend hochwertige, leistungsfähige Flächen. Laut European Logistics Survey 2026 bleibt die Nachfrage stabil, Entscheidungswege werden länger und viele optimieren ihre Portfolios statt zu expandieren. Stromverfügbarkeit wird zum zentralen Auswahlkriterium.
Re:sustain befragte 200 europäische Immobilien-Asset-Manager. Wichtigste Beschleuniger sind weniger Betriebsunterbrechungen (79%) und schnellere Amortisationssicherheit (65%), gefolgt von klareren Regeln (55%) und besserer Verifizierung (40%). 62% melden nur 20–40% ihrer Assets mit aktuellem BMS.
65 Prozent der europäischen Einzelhändler planen, ihr Filialnetz auszubauen. Gleichzeitig setzen bereits 52 Prozent KI-Lösungen ein, vor allem für Produktempfehlungen und Kundenservice.
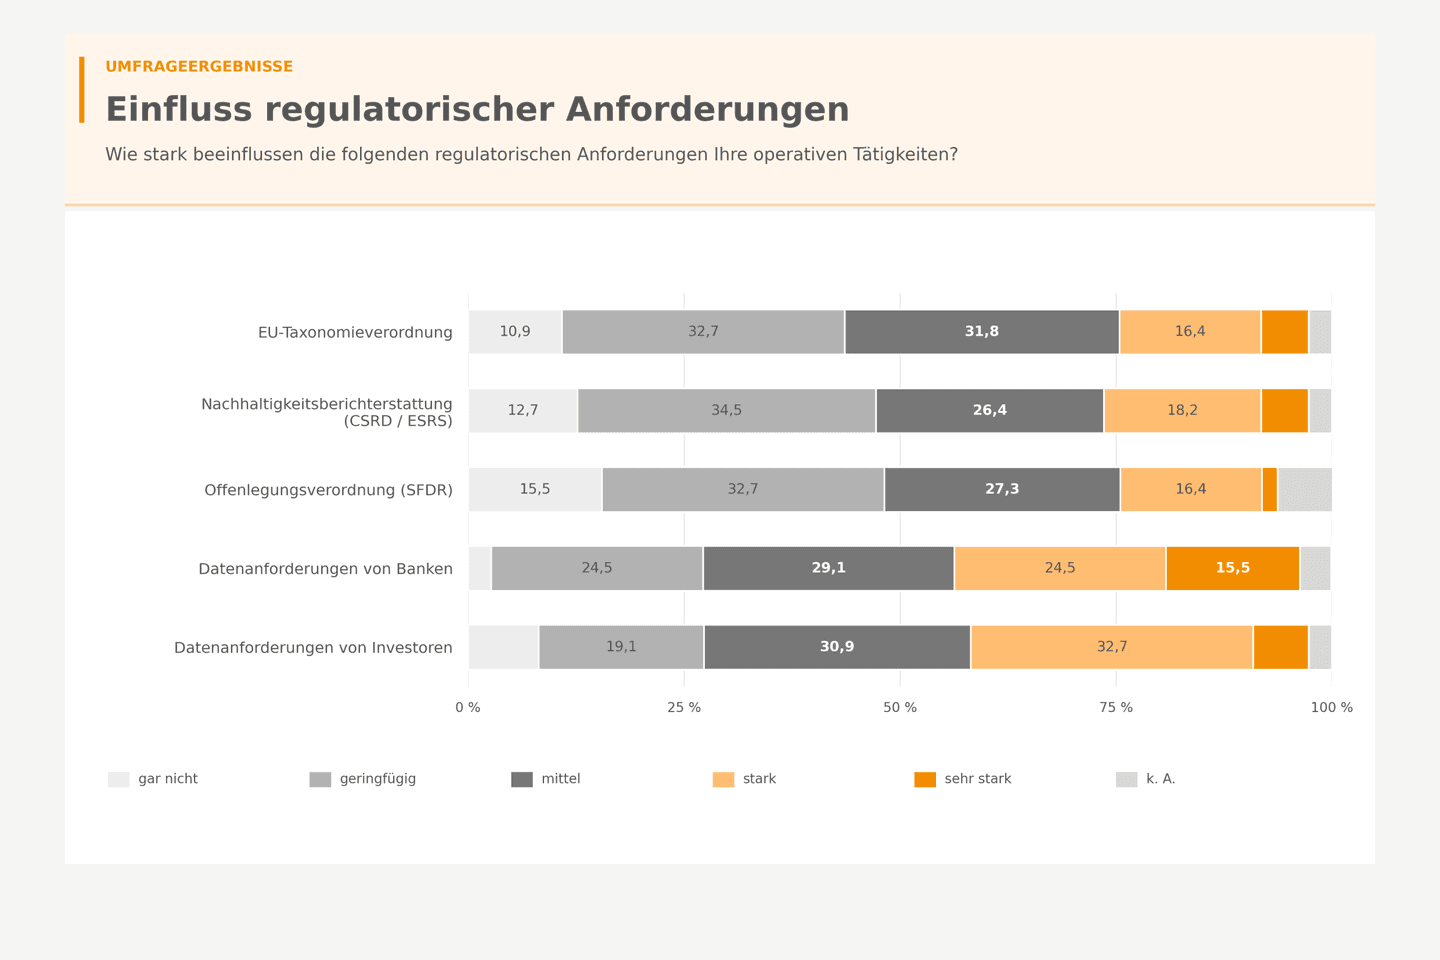
Eine Umfrage von Apleona, ZIA und Coalition-X unter 112 Branchenvertretern zeigt: Banken und Investoren treiben die Anforderungen an Gebäudedaten; rund 40 % sehen starken Einfluss. Manuelle Erfassung dominiert, uneinheitliche KPIs bremsen; Nachvollziehbarkeit und EU-Standards rücken in den Fokus.
Eine Umfrage der Messe München zeigt im August eine verhaltene Immobilienstimmung. Dr. Lutz Aengevelt widerspricht: Die Stimmung habe sich in den letzten 6 bis 8 Wochen aufgehellt; zur EXPO REAL bringt Aengevelt über 100 Investmentobjekte (rd. 1,5 Mrd. €) und erwartet intensive Gespräche.
CBREs European Office Occupier Sentiment Survey 2026 zeigt: 65% der europäischen Büronutzer planen binnen drei Jahren einen Umzug. Unternehmen wählen gezielter hochwertige, flexible Flächen (teils für KI), zahlen seltener Aufpreise; 45% streben bis 2030 Netto-Null an, das Angebot wird knapper.
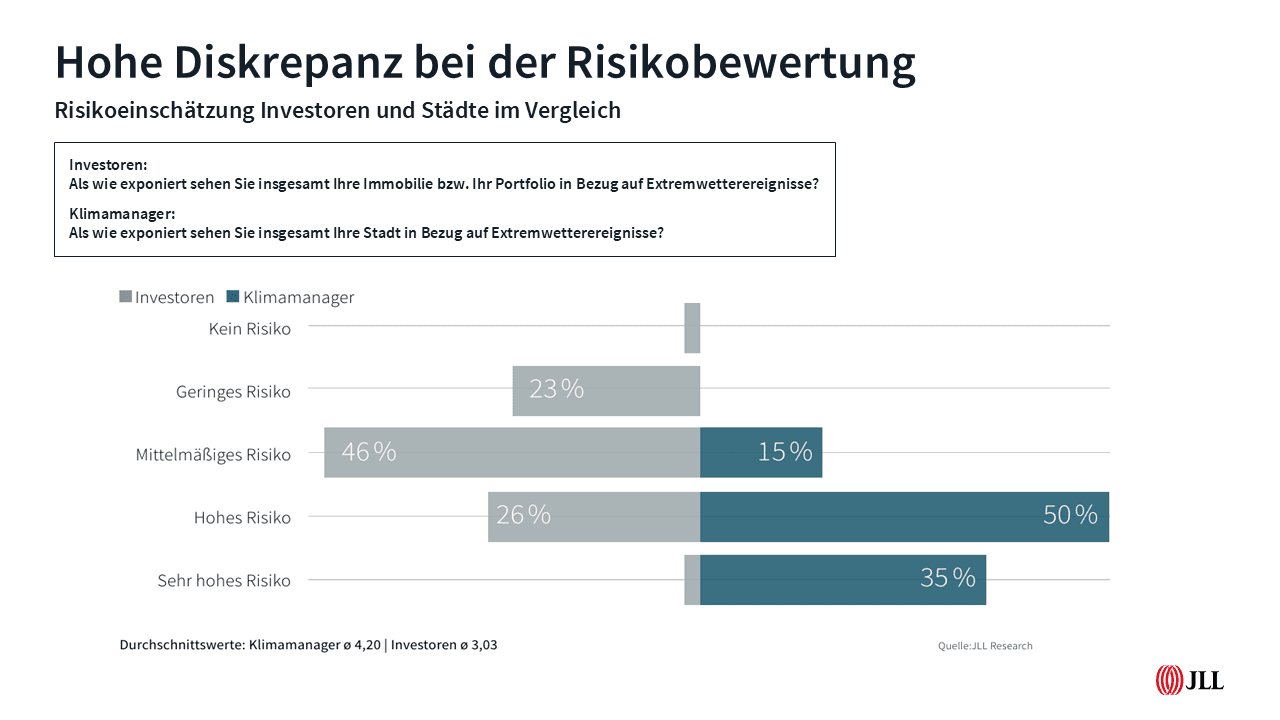
Eine JLL-Studie unter 87 Investoren und 20 Klimamanagern in 17 deutschen Großstädten zeigt: Investoren bewerten Klimarisiken – vor allem Hitze – deutlich niedriger als Kommunen. Hauptproblem ist die Kooperationslücke; JLL empfiehlt „Klima Improvement Districts“ als Lösungsweg.
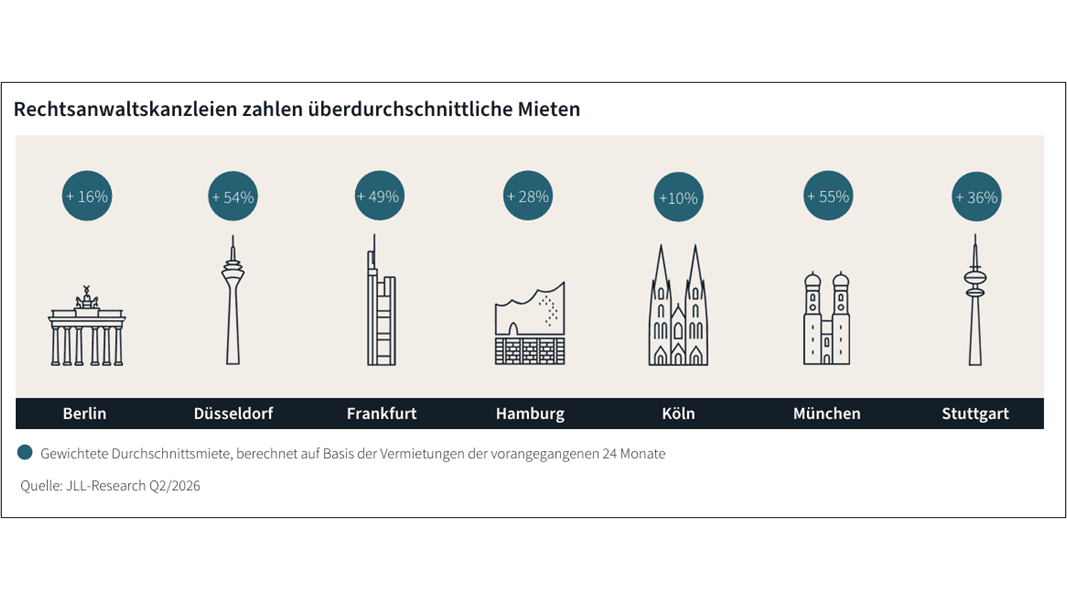
Eine JLL-Analyse zeigt: Rechtsanwaltskanzleien zahlen in den Top-7-Märkten Büromieten deutlich über dem Marktniveau – von +10% (Köln) bis +55% (München). Sie verlagern Standorte in zentrale Lagen. Wegen knapper Neubauten sind Vorläufe von drei bis vier Jahren ratsam.
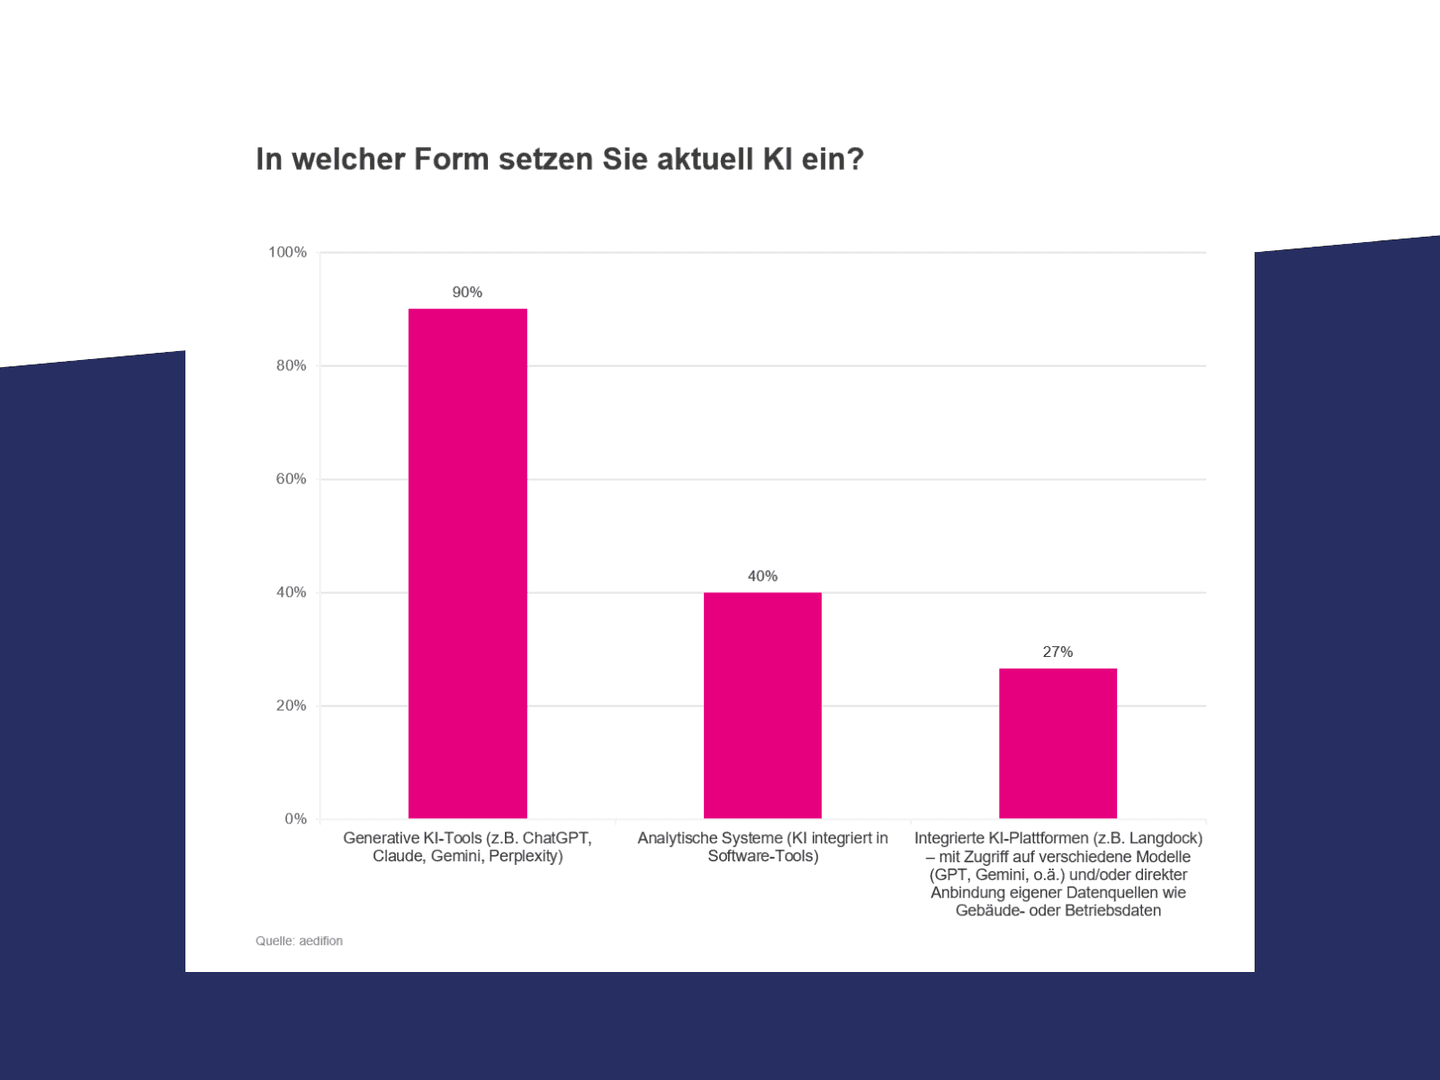
Eine Umfrage von aedifion und Rueckerconsult zeigt: 86 % der Immobilienunternehmen nutzen KI, 90 % davon generative Tools; integrierte Plattformen setzen nur 27 % ein. Zeitersparnis ist hoch, doch Datenintegration und Governance bremsen die Skalierung; operative Nutzung liegt bei 23 %. 90 % wollen den Einsatz ausweiten.
Laut dem Real I.S. Investor Survey 2026 bleiben Immobilien für deutsche institutionelle Anleger attraktiv – vorausgesetzt, sie bieten einen Renditeaufschlag gegenüber Bundesanleihen. Wohnen und Logistik führen die Investitionspläne; 74% verlangen 150–250 Basispunkte Aufschlag.
Eine Umfrage von Real Blue zeigt: 76 % sehen den Nahost-Konflikt als Belastung für den Immobilien-Investmentmarkt; 85 % erwarten verzögerte EZB-Zinssenkungen. Wohnen gilt als resilienteste Nutzungsart. 55 % rechnen H2/2026 mit sinkendem Transaktionsvolumen.
Der RICS Global Commercial Property Monitor Q2/2026 zeigt eine leichte Stimmungsverbesserung (CPSI -1). Amerika bleibt stark, MEA schwächt sich, Europa erholt sich nur leicht und leidet unter strengerem Kreditumfeld. In Deutschland fällt der CPSI auf -23; Kreditkonditionen brechen auf -70 % ein.


 Analysis
 Article
 Comment
 Discussion
 Forecast
 Infographic
 Interview
 Monthly
 News
 Podcast
 Quarterly
 Report
 Survey
 Video
 Weekly
 Whitepaper